
Les 3 infos importantes à retenir de cet article :
- Après un accident responsable, la franchise reste à votre charge si vous êtes assuré tous risques.
- Assuré au tiers : pas de franchise, mais aucune indemnité pour votre voiture.
- Le malus augmente votre coefficient de 25 % à l’échéance suivante.
Après un accident dont vous êtes responsable, c’est vous qui payez la franchise : votre assureur la déduit de l’indemnité versée pour réparer votre voiture. Son montant, fixé par votre contrat, se compte le plus souvent en centaines d’euros.
À cette somme s’ajoute le malus, qui fait monter la cotisation pendant au moins deux ans. Notre juriste vous explique qui paie quoi, combien prévoir selon votre formule et comment limiter la facture.
Franchise accident responsable : qui la paie ?
La franchise est la part du dommage qui reste à la charge de l’assuré. En cas d’accident responsable, elle est payée par vous, le conducteur responsable, et seulement sur les réparations de votre propre véhicule. Les dégâts que vous causez aux autres sont réglés par votre garantie responsabilité civile, obligatoire pour tout véhicule (article L211-1 du Code des assurances).
Ainsi, la victime n’a jamais à supporter votre franchise. Même si votre contrat en prévoyait une sur la responsabilité civile, elle ne serait pas opposable aux victimes : l’assureur les indemnise en totalité, puis peut vous réclamer le montant de cette franchise (article R211-13 du Code des assurances). Le tableau ci-dessous résume la situation.
Qui paie quoi après un accident responsable (tableau)
Tout dépend de la formule souscrite et du dommage concerné :
| Dommage | Assuré au tiers | Assuré tous risques |
|---|---|---|
| Dégâts causés à l’autre véhicule et aux victimes | Votre assureur (responsabilité civile), sans franchise pour la victime | Votre assureur (responsabilité civile), sans franchise pour la victime |
| Réparations de votre voiture | Vous, en totalité | Votre assureur, moins la franchise |
| Franchise | Aucune (pas d’indemnité) | À votre charge, sauf rachat de franchise |
| Malus | +25 % sur le coefficient | +25 % sur le coefficient |
Sources : Code des assurances, articles L211-1 et R211-13, et clause type de bonus-malus annexée à l’article A121-1 (2026).
Retenez la logique : la franchise ne concerne que ce que votre assureur vous rembourse. Sans indemnité, il n’y a pas de franchise à payer, mais pas de réparation prise en charge non plus. Si l’accident n’est pas de votre fait, la règle change : voyez notre article sur le remboursement de la franchise après un accident non responsable.
Combien coûte la franchise après un accident responsable ?
📺 Vidéo associée : j’ai publié une vidéo YouTube sur la franchise en assurance auto, vous pouvez la regarder directement ci-dessous.
Il n’existe pas de montant légal : la franchise est fixée librement par chaque contrat, garantie par garantie, et figure dans vos conditions particulières. Pour la garantie dommages tous accidents, celle qui joue après un accident responsable, les contrats relevés se situent le plus souvent entre 200 et 800 €.
Seule exception, la franchise catastrophe naturelle est fixée par l’État. Pour le reste, chaque assureur choisit son niveau, et une franchise plus haute fait baisser la cotisation.
Franchise selon la garantie (tableau)
Voici qui fixe la franchise selon le sinistre :
| Garantie | Qui fixe le montant | Ordre de grandeur |
|---|---|---|
| Dommages tous accidents (accident responsable) | Votre contrat | Souvent 200 à 800 € |
| Bris de glace | Votre contrat | Variable, souvent plus faible |
| Vol et incendie | Votre contrat | Variable selon le contrat |
| Catastrophe naturelle | L’État (arrêté) | 380 € pour un véhicule personnel |
Sources : fourchettes relevées par Auto-Sélection et Luko sur des contrats tous risques, et Code des assurances, article D125-5-3 (2026).
Franchise absolue, relative ou proportionnelle
Le montant ne suffit pas : il faut aussi regarder le type de franchise, qui change le calcul de l’indemnité.
- Franchise absolue (la plus courante) : le montant est toujours déduit de l’indemnité.
- Franchise relative : si le dommage dépasse le seuil, tout est remboursé ; en dessous, rien ne l’est.
- Franchise proportionnelle : un pourcentage du dommage reste à votre charge, souvent avec un minimum et un maximum.
Par exemple, avec une franchise absolue de 400 € et 2 500 € de réparations, votre assureur verse 2 100 €. Les 400 € restent à votre charge, quel que soit le montant des travaux. Si la réparation coûte 350 €, vous ne recevez rien.
Attention aussi aux clauses particulières. Certains contrats majorent la franchise quand le conducteur est un jeune conducteur ou une personne non déclarée au contrat (prêt de volant). Vérifiez ce point avant de confier votre voiture.
Assurance tous risques ou au tiers : ce qui change après un accident responsable
Avec une assurance tous risques, la garantie dommages tous accidents rembourse vos réparations même quand vous êtes en tort. En contrepartie, la franchise s’applique presque toujours. Si la voiture est jugée économiquement irréparable, l’indemnité correspond à sa valeur avant l’accident, franchise déduite.
En effet, l’assurance de dommages est un contrat d’indemnité : elle ne peut pas vous enrichir (article L121-1 du Code des assurances). L’assureur paie le dommage réel, dans la limite de la valeur du véhicule.
Avec une assurance au tiers, la situation est inverse. Votre responsabilité civile paie les victimes, mais personne ne paie les réparations de votre voiture : elles sont entièrement pour vous. Il n’y a donc pas de franchise, puisqu’il n’y a pas d’indemnité dont on pourrait la déduire.
Entre les deux, la formule intermédiaire (tiers plus vol et incendie, parfois bris de glace) ne couvre pas non plus les dégâts d’un accident responsable. Seule la garantie dommages tous accidents le fait.
Accident à torts partagés : quelle franchise ?
Quand la responsabilité est partagée, souvent à 50 %, chaque assureur indemnise son client pour la part qui ne lui est pas imputable. Beaucoup de contrats n’appliquent alors la franchise qu’à proportion de votre part de responsabilité, soit la moitié dans un accident à 50 %. Vérifiez la règle prévue par vos conditions générales.
La part de chacun est fixée entre assureurs à partir du constat amiable, selon des barèmes communs à la profession (convention IRSA). D’où l’importance de bien remplir le constat sur place : une case mal cochée peut faire basculer un accident partagé en accident responsable.
Côté cotisation, le malus est lui aussi réduit de moitié : +12,5 % au lieu de +25 % (article 5 de la clause type annexée à l’article A121-1 du Code des assurances).
Malus après un accident responsable : de combien augmente votre assurance ?
Chaque accident responsable multiplie votre coefficient de bonus-malus par 1,25, soit +25 % sur votre cotisation à l’échéance suivante. En cas de responsabilité partielle, la hausse est de 12,5 %. Le coefficient ne peut pas dépasser 3,50 (article 5 de la clause type annexée à l’article A121-1).
Par ailleurs, l’année de l’accident, vous perdez la baisse de 5 % accordée chaque année sans sinistre responsable. Voici l’effet concret sur une cotisation dont le montant de référence est de 800 € par an :
Effet d’un accident responsable sur la cotisation (tableau)
Exemple pour un conducteur au coefficient 0,80 :
| Situation | Coefficient | Cotisation annuelle |
|---|---|---|
| Avant l’accident | 0,80 | 640 € |
| Après un accident responsable (x 1,25) | 1,00 | 800 € |
| Après un accident à torts partagés (x 1,125) | 0,90 | 720 € |
| Après deux accidents responsables la même année | 1,25 | 1 000 € |
Sources : calcul Legassur à partir de la clause type de bonus-malus (annexe à l’article A121-1 du Code des assurances) et de la fiche Service-Public sur le bonus-malus (2026), hors hausse tarifaire de l’assureur.
Bonne nouvelle, le malus ne dure pas indéfiniment. Après deux ans de suite sans accident responsable, le coefficient revient au plus à 1. Certains sinistres ne comptent pas du tout : le vol, l’incendie, le bris de glace seul, ou votre voiture heurtée en stationnement par un tiers non identifié (article 7 de la clause type).
À l’inverse, un accident non responsable n’entraîne aucun malus. Si votre tarif monte quand même dans ce cas, notre article sur l’augmentation de l’assurance après un accident non responsable détaille vos droits.
Quand et comment payer la franchise ?
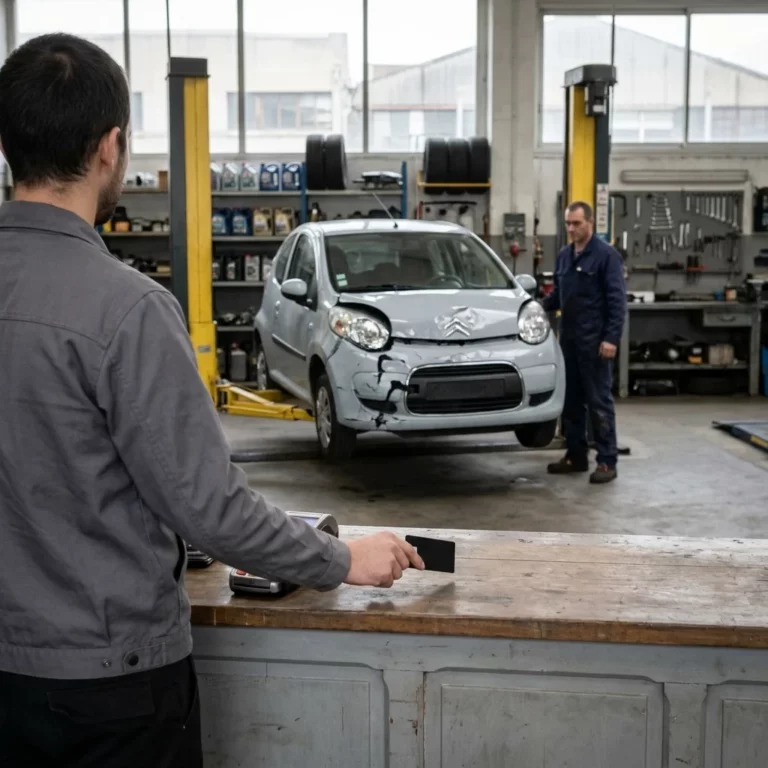
En pratique, la franchise se paie au moment des réparations. Si vous passez par un garage agréé par votre assureur, vous réglez la franchise au garagiste en récupérant la voiture, et l’assureur paie directement le reste. Sinon, l’assureur vous verse l’indemnité, franchise déjà déduite.
Avant cela, il faut déclarer l’accident. Vous devez prévenir votre assureur au plus tard dans le délai prévu au contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances). Les étapes sont les suivantes :
- remplir et signer le constat amiable avec l’autre conducteur, ou décrire seul les circonstances si personne d’autre n’est en cause ;
- envoyer le constat et la déclaration à votre assureur dans le délai du contrat ;
- laisser l’expert évaluer les dégâts si l’assureur en mandate un ;
- faire réparer, puis régler la franchise au garage ou recevoir l’indemnité diminuée de la franchise.
Le décompte de l’assureur indique le montant de la franchise retenue. Comparez-le à vos conditions particulières : en cas d’écart ou de responsabilité contestée, demandez des explications par écrit.
Peut-on éviter de payer la franchise après un accident responsable ?
Une fois l’accident arrivé, on ne peut plus réduire la franchise prévue au contrat. Tout se joue avant, au moment de choisir son assurance. Trois leviers existent.
- Le rachat de franchise : une option, payante, qui supprime ou réduit la franchise en cas de sinistre. Elle se souscrit auprès de votre assureur ou d’un contrat complémentaire.
- Le niveau de franchise au devis : une franchise basse coûte plus cher chaque mois, une franchise haute fait baisser la cotisation. Choisissez selon votre capacité à payer la somme d’un coup.
- Les petits dégâts : si vous êtes seul en cause et que la réparation coûte moins que la franchise, l’assureur ne versera rien. Déclarer n’a alors pas d’intérêt financier.
Après un accident responsable, la hausse liée au malus est aussi le bon moment pour faire le point. Après un an de contrat, vous pouvez changer d’assureur à tout moment, sans frais (article L113-15-2 du Code des assurances). Le malus vous suit : il figure sur votre relevé d’information, que l’ancien assureur transmet au nouveau.
En revanche, le prix de base et le niveau de franchise varient beaucoup d’un assureur à l’autre, pour le même coefficient. Pour vous situer, consultez le prix moyen de l’assurance auto en 2026, puis comparez les offres en regardant la franchise, pas seulement la cotisation.
💡 Obtenez gratuitement un tableau comparatif des tarifs actuels en matière d’assurance auto. Sélectionnez votre situation, vous n’avez rien à perdre ⤵️
Quelle voiture souhaitez-vous assurer ?
Choisissez une réponse :
✓ Gratuit · ✓ Sans engagement · ✓ Réponse immédiate
Foire aux questions
C’est le conducteur responsable. Si vous êtes assuré tous risques, l’assureur répare votre voiture et déduit la franchise de l’indemnité. La victime, elle, est indemnisée en totalité par votre responsabilité civile : votre franchise ne lui est jamais opposable.
Non. Assuré au tiers, vous ne recevez aucune indemnité pour votre propre voiture après un accident responsable : il n’y a donc rien dont déduire une franchise. Les réparations de votre véhicule restent entièrement à votre charge.
Il dépend de votre contrat. Pour la garantie dommages tous accidents, les contrats relevés se situent souvent entre 200 et 800 €. Le montant exact figure dans vos conditions particulières. Seule la franchise catastrophe naturelle est fixée par l’État (380 €).
Souvent oui : beaucoup de contrats appliquent la franchise à proportion de votre part de responsabilité, soit la moitié à 50 %. Vérifiez vos conditions générales. Le malus est lui aussi réduit de moitié : +12,5 % au lieu de +25 %.
Le coefficient est multiplié par 1,25 à l’échéance qui suit l’accident. Après deux années consécutives sans sinistre responsable, il redescend au plus à 1. Le bonus reprend ensuite au rythme de 5 % de baisse par an.
Pour résumer
- Après un accident responsable, la franchise est à votre charge si vous êtes tous risques ; au tiers, vous payez vous-même toutes vos réparations.
- Son montant dépend du contrat, souvent 200 à 800 € pour les dommages tous accidents, divisé par deux en général à torts partagés.
- Le malus ajoute 25 % au coefficient pendant au moins deux ans : comparez les offres et leurs franchises à l’échéance.
Sources
Textes officiels consultés pour cet article :
- Service-Public : bonus-malus de l’assurance auto
- Légifrance : clause type de bonus-malus (annexe à l’article A121-1 du Code des assurances)
- Légifrance : article R211-13 du Code des assurances (franchise non opposable aux victimes)
- Légifrance : article L113-2 du Code des assurances (déclaration du sinistre)
- Service-Public : franchises en cas de catastrophe naturelle
- Code des assurances, articles L121-1, L211-1, L113-15-2, R113-12 et D125-5-3
- Convention d’indemnisation directe de l’assuré et de recours entre sociétés d’assurance automobile (IRSA)
- Fourchettes de franchises : Auto-Sélection et Luko (2026)